San Juan concentra casi US$13.500 millones del RIGI minero y todavía no está claro cuánto de esa riqueza se queda en la provincia
Para evaluar cada proyecto hacen falta cuatro datos que hoy no se publican de manera clara: cuánto de lo anunciado es inversión computable y cuánto se ejecutó a la fecha, cuántos puestos directos permanentes quedarán en operación, qué porcentaje real de las compras se hará a proveedores sanjuaninos y nacionales, y cuánta recaudación provincial y nacional se resigna por proyecto. Con esa información, el debate sobre la minería deja de ser una cuestión de fe y pasa a ser una cuestión de cuentas.
San Juan es la provincia con más dólares comprometidos bajo el Régimen de Incentivo para Grandes Inversiones. Sumados los montos de sus cuatro proyectos aprobados, el total ronda los US$13.450 millones, y a nivel nacional el Comité Evaluador ya aprobó 23 proyectos por US$49.766 millones. El más grande es Vicuña, la sociedad en partes iguales de BHP y Lundin Mining que desarrollará Josemaría y Filo del Sol en Iglesia. La Resolución 1154/2026 fijó una inversión inicial de US$9.737 millones, de los cuales US$9.024 millones son activos computables. Le siguen Los Azules, en Calingasta, con US$2.672 millones, Gualcamayo, en Jáchal, con US$665 millones, y Veladero, en Iglesia, con US$380 millones. Queda pendiente El Pachón, de Glencore, por US$9.500 millones.
Conviene leer esas cifras con cuidado porque no significan lo mismo. En Vicuña, el plan divide la inversión computable en una primera etapa hasta fines de 2026 por unos US$1.128 millones y una segunda entre 2027 y 2031 por US$7.895 millones, es decir que casi todo el dinero está por venir. Gualcamayo se anunció con 665 millones, pero el acto formal registró US$519.647.635 en activos computables. Los Azules tiene aprobados 2.672 millones, mientras que su estudio de factibilidad confirmó una inversión de US$3.170 millones. En El Pachón, Glencore proyecta el inicio de la construcción en 2029 y la primera producción en 2034. Los montos anunciados son compromisos a varios años, no dinero que ya esté trabajando en la provincia.
El empleo es el otro número que se exhibe con énfasis. El Gobierno nacional habló de 31.700 empleos directos e indirectos para Vicuña, y para Veladero de más de 1.100 empleos directos e indirectos. Son cifras que mezclan la etapa de construcción con la de operación, y la diferencia importa, porque una obra de varios años no es lo mismo que un puesto estable. Una proyección periodística sobre Vicuña menciona más de US$900 millones anuales en regalías y 5.000 empleos directos, una escala bastante menor que la de los puestos totales anunciados. Gualcamayo muestra un caso más concreto: hoy emplea directamente a 327 personas y otras 437 trabajan a través de contratistas, y las obras iniciales sumarán unos 230 puestos.
Gualcamayo sirve también para medir otra cosa. En toda su historia, la mina aportó más de US$33 millones al Fondo Fiduciario para Jáchal y US$66 millones en regalías. Ahora ingresa al régimen con una inversión diez veces mayor a esa regalía histórica, en una mina que pertenece al Grupo AISA, del empresario español Juan José Retamero, que la compró en 2023 a la colombiana Mineros cuando estaba próxima al cierre. La reactivación es una buena noticia para Jáchal, pero el incentivo más generoso del país se aplica a un yacimiento que ya existía.
Lo que el Estado entrega a cambio es conocido y se repite en todos los proyectos. El régimen baja Ganancias del 35% al 25%, asegura estabilidad fiscal por 30 años y permite disponer de las divisas de exportación, y exige un 20% de proveedores locales solo si están disponibles en condiciones de mercado. En Veladero, por ejemplo, los beneficios se aplican exclusivamente a la ampliación y no a las fases ya existentes, lo que obliga a llevar contabilidad separada. Una versión ampliada del régimen, el Súper RIGI, limitaría a las provincias el cobro de Ingresos Brutos al 0,5% según el texto que trató el Congreso, aunque no pude confirmar en qué estado quedó esa norma.
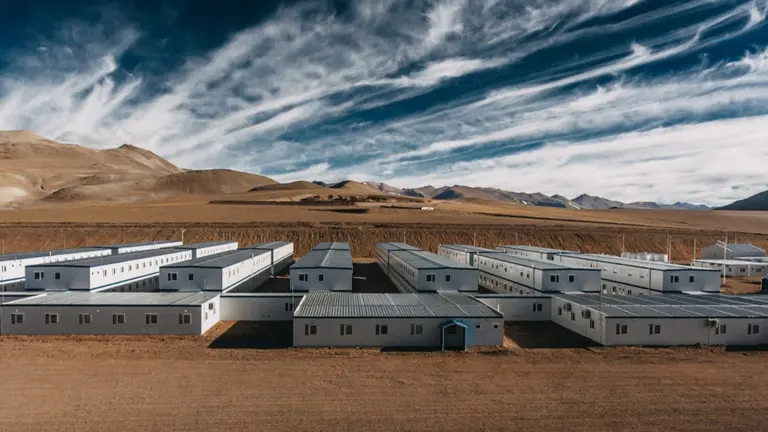
El problema más concreto de los últimos meses es el de los proveedores. Vicuña adjudicó el campamento Batidero, pensado para miles de trabajadores, a un consorcio chino liderado por PowerChina, con módulos fabricados íntegramente en China. Las cámaras del sector explican que el arancel cero y las exenciones a la importación de bienes de capital hacen mucho más barato traer un campamento entero desde China que fabricarlo en el país. San Juan tiene su propia Ley de Desarrollo Local Minero, que exige 80% de empleo local y 60% de compras a proveedores sanjuaninos, y las cámaras proveedoras advierten una asimetría fiscal frente a los incentivos del régimen. No todo es negativo: el plan de Gualcamayo comprometió que el 69% del gasto en proveedores y obras sea local, muy por encima del 20% que exige la norma. Eso demuestra que se puede, y que depende de cada proyecto.
A esto se suma la infraestructura. La expansión minera choca con un sistema eléctrico limitado, ya que San Juan tiene un solo cable de alta tensión, y las soluciones se negocian caso por caso entre las empresas y las provincias. La pregunta de quién financia lo que falta sigue abierta. Tampoco debe olvidarse que, según el artículo 124 de la Constitución, los recursos naturales pertenecen a las provincias: el RIGI no cambia eso, pero sí achica lo que las provincias pueden cobrar por ellos.
Hay una defensa razonable del régimen que merece mencionarse. Algunos especialistas sostienen que las exenciones permiten adelantar inversiones que de otro modo no se ejecutarían, y es cierto que sin cobre no hay divisas. La discusión de fondo no es si se debe explotar el recurso, sino en qué términos. Un país puede atraer capital extranjero y al mismo tiempo exigir integración nacional, empleo local medible y una renta que se quede donde está la riqueza. Hoy los compromisos que se publicitan son de inversión, y los que faltan son de contrapartida.
Para evaluar cada proyecto hacen falta cuatro datos que hoy no se publican de manera clara: cuánto de lo anunciado es inversión computable y cuánto se ejecutó a la fecha, cuántos puestos directos permanentes quedarán en operación, qué porcentaje real de las compras se hará a proveedores sanjuaninos y nacionales, y cuánta recaudación provincial y nacional se resigna por proyecto. Con esa información, el debate sobre la minería deja de ser una cuestión de fe y pasa a ser una cuestión de cuentas.